- Blog Post
- Step Inside Accounting, Empresas
Pagos a cuenta del IRC: 5 reglas para que julio, septiembre y diciembre no le pillen por sorpresa
Step Inside Accounting · Guía práctica
#StepInsideAccounting
1. Son un anticipo del IRC de este año
Los pagos a cuenta (pagamentos por conta) son tres ingresos del IRC (el impuesto de sociedades) realizados durante el año, a cuenta del impuesto que la empresa calculará al año siguiente en su declaración anual (Modelo 22). No son un impuesto nuevo: es el mismo IRC, pagado antes.
Los pagan las empresas que tuvieron IRC a pagar el año anterior. En el primer año de actividad no hay pagos a cuenta, y tampoco cuando el IRC del año anterior, descontadas las retenciones, fue inferior a 200 €.
2. Cómo se calculan
El punto de partida es el IRC del año anterior, menos las retenciones que soportó la empresa. A ese importe se le aplica un porcentaje que depende de la facturación del año anterior:
- 80% si la facturación fue de hasta 500.000 €.
- 95% si fue superior a 500.000 €.
El resultado se divide en tres pagos iguales, redondeados al euro hacia arriba.
Ejemplo
En 2025, la empresa facturó 180.000 € y su IRC fue de 3.000 €, sin retenciones. En 2026 paga el 80% de 3.000 €, es decir, 2.400 €, en tres pagos de 800 €.
3. Las fechas: julio, septiembre y 15 de diciembre
Para las empresas cuyo ejercicio coincide con el año natural, los pagos vencen en julio, en septiembre y hasta el 15 de diciembre. Se pagan con una carta de pago emitida en el Portal das Finanças, en el área de pagos anticipados del IRC. Normalmente es la contable quien la prepara.
Como los importes se conocen desde la presentación de la declaración anual, en mayo, no hay motivo para sorpresas: reserve el dinero en ese momento.
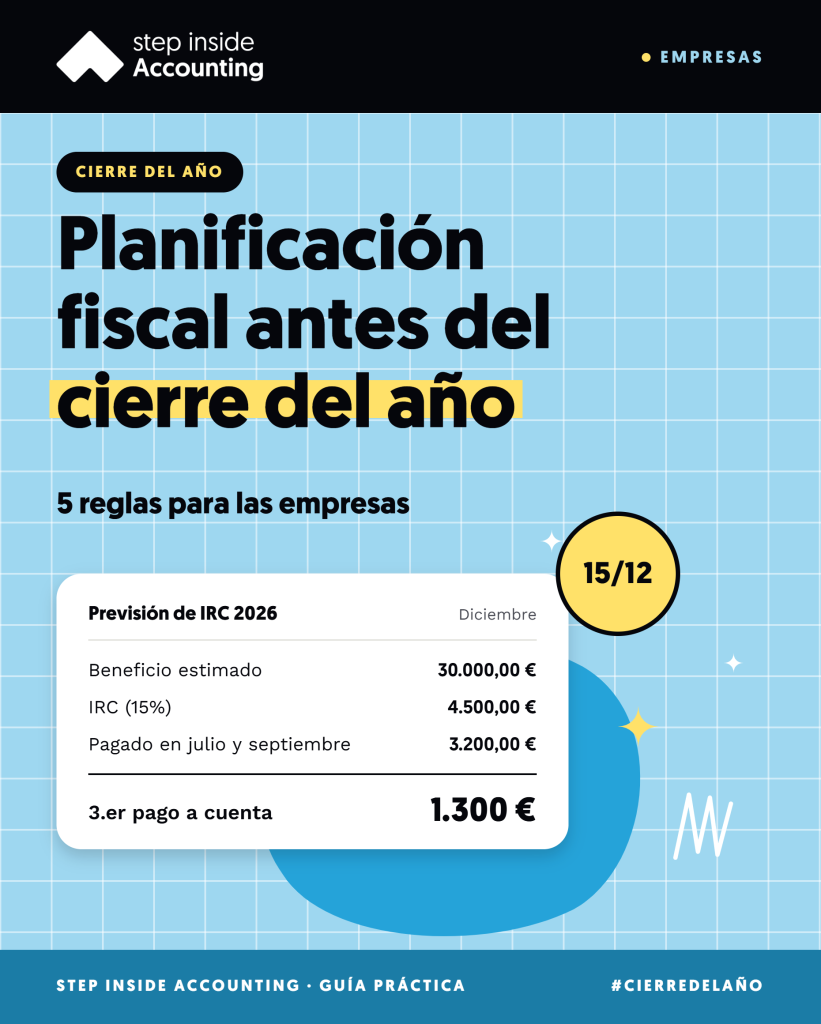
4. El 3.er pago puede reducirse o no pagarse
Si el año va peor que el anterior, la empresa puede limitar el 3.er pago a lo que falta para el impuesto que espera pagar, o no hacerlo si los pagos ya realizados son suficientes. Los dos primeros pagos no pueden reducirse.
La decisión debe basarse en una estimación realista del beneficio. Si al final resulta que se dejó de pagar más del 20% de lo que se habría pagado normalmente, hay intereses compensatorios.
Ejemplo
La empresa del ejemplo anterior ya pagó 1.600 € en julio y septiembre. En noviembre, la estimación apunta a 1.500 € de IRC en 2026. Como ya ha pagado más, puede no hacer el 3.er pago de 800 €.
5. El ajuste se hace en la declaración anual
Al presentar la declaración del IRC del año, la empresa compara el impuesto final con los pagos a cuenta. Si pagó de menos, paga la diferencia; si pagó de más, recibe la devolución.
No hacer un pago a cuenta en plazo puede conllevar multa e intereses. Cuando al final del año no hay impuesto a pagar, los tribunales han anulado la multa, pero no es automático.
Consejo del equipo
En noviembre, haga con nosotros una estimación del beneficio del año. Es lo que indica si conviene hacer el 3.er pago a cuenta completo o guardar ese dinero en la empresa.
¿Quiere que nos encarguemos por usted?
Empresas
Contabilidad mensual
Contabilidad, obligaciones fiscales y salarios de los socios gerentes en un solo lugar.
250 € + IVA / mes
Autónomos
Recibos verdes sin estrés
Declaraciones, IVA y Seguridad Social gestionados por quien conoce el régimen por dentro.
desde 80 € + IVA / mes
Este artículo es meramente informativo y no sustituye el asesoramiento profesional. Los importes y las reglas son los vigentes en la fecha de publicación y pueden cambiar.
Explore más recursos
Compártalo con quien lo necesite
¿Quiere saber más? Explore los demás recursos de Step Inside Accounting
- Blog Post
- Step Inside Accounting, Trabajador autónomo
- Blog Post
- Step Inside Accounting, Empresas
- Blog Post
- Step Inside Accounting, Empresas