IVA trimestral sin sustos: 5 reglas para tener el dinero cuando llega la declaración
Blog Post
Step Inside Accounting, Empresas
IVA trimestral sin sustos: 5 reglas para tener el dinero cuando llega la declaración
El IVA que cobra a sus clientes no es un ingreso de la empresa: es dinero que la empresa guarda por cuenta del Estado hasta la declaración. Quien lo gasta durante el trimestre llega al plazo de pago con una factura difícil de pagar.
Cuando factura 1.000 € + 230 € de IVA, los 230 € no son de la empresa. Son del Estado, descontado el IVA que la empresa pagó en sus compras.
El error más habitual es mirar el saldo de la cuenta bancaria y pensar que está todo disponible. Parte de ese dinero ya tiene destino: la próxima declaración de IVA.
2. Sepa cuándo paga
Las empresas con un volumen de negocio inferior a 650.000 € en el año anterior están, por regla general, en el régimen trimestral. La declaración se presenta hasta el día 20 del segundo mes siguiente al trimestre, y el pago se hace hasta el día 25 de ese mes:
1.er trimestre (enero a marzo): mayo.
2.º trimestre (abril a junio): septiembre.
3.er trimestre (julio a septiembre): noviembre.
4.º trimestre (octubre a diciembre): febrero del año siguiente.
Atención: el IVA se devenga cuando emite la factura, aunque el cliente todavía no le haya pagado.
3. Separe el IVA en una cuenta aparte
Cada vez que un cliente pague, transfiera la parte del IVA a una cuenta bancaria separada de la empresa. Al final del trimestre, el dinero está ahí y no hay sorpresas.
Si hay IVA de las compras que deducir, el importe a pagar será menor y lo que sobre en la cuenta vuelve a la tesorería de la empresa después de la declaración.
Ejemplo
En el trimestre, la empresa facturó 15.000 € + 3.450 € de IVA y pagó 600 € de IVA en las compras. El IVA a pagar es de 2.850 €. Si transfirió el IVA de cada cobro a la cuenta aparte, tiene 3.450 € guardados: paga la declaración y aún le sobran 600 €.
4. El IVA de las compras también cuenta
El IVA de las facturas de compras a nombre de la empresa reduce el IVA a pagar, pero solo si las facturas están completas y el IVA es deducible. Las comidas, el alojamiento y el combustible de algunos coches, por ejemplo, tienen reglas propias (vea los artículos sobre gastos deducibles e IVA en los coches).
Compruebe cada mes en el e-Fatura que las facturas de compras están a nombre de la empresa y envíe a su contable las que falten, sobre todo las de proveedores extranjeros.
5. Si el importe es alto, hable con nosotros antes del plazo
Presentar la declaración fuera de plazo y pagar fuera de plazo son dos faltas distintas, cada una con su multa, y el retraso en el pago genera además intereses. Aunque no pueda pagarlo todo, presente siempre la declaración a tiempo.
Si el trimestre termina con más IVA a deducir que a pagar, la empresa tiene IVA a recuperar, que puede compensar en el trimestre siguiente o pedir que se lo devuelvan (vea el artículo sobre la devolución del IVA).
Consejo del equipo
Abra una cuenta solo para el IVA y transfiera allí el IVA de cada factura el mismo día en que el cliente paga. Es la forma más sencilla de no tener que elegir nunca entre pagar el IVA y pagar lo demás.
¿Quiere que nos encarguemos por usted?
Empresas
Contabilidad mensual
Contabilidad, obligaciones fiscales y salarios de los socios gerentes en un solo lugar.
Este artículo es meramente informativo y no sustituye el asesoramiento profesional. Los importes y las reglas son los vigentes en la fecha de publicación y pueden cambiar.
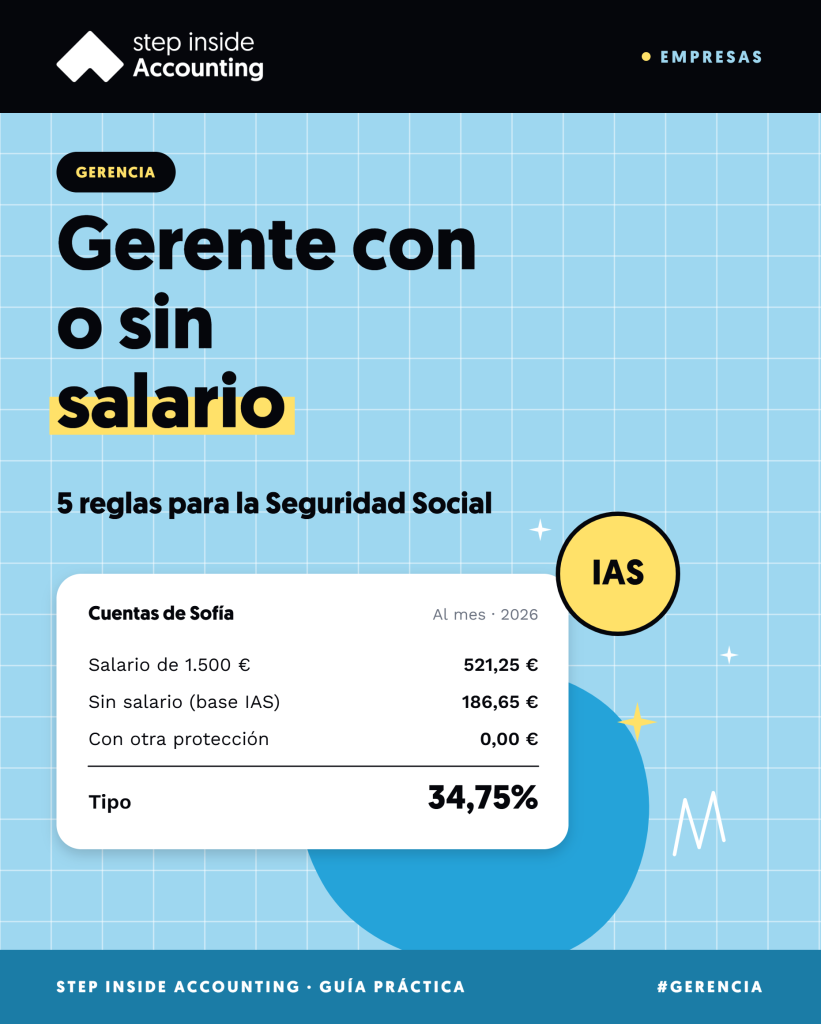
Muchos socios-administradores (gerentes) deciden no cobrar salario para ahorrar en cotizaciones. Pero ser gerente sin remuneración no significa, por sí solo, no pagar Seguridad Social. Todo depende de si tiene o no otra protección social obligatoria, en Portugal o en
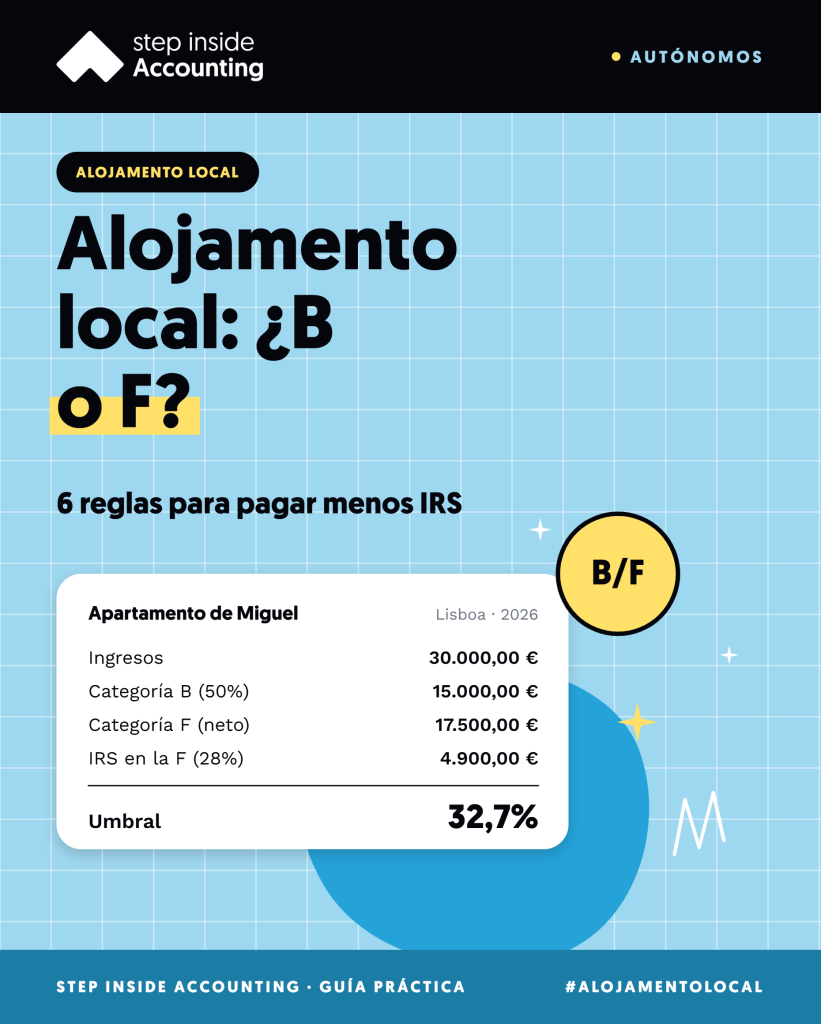
Si tiene una casa o un apartamento en alojamento local (alquiler turístico), puede elegir cada año cómo paga el IRS: como autónomo, sobre un porcentaje fijo de lo que recibe, o como si fuera un alquiler, sobre los ingresos menos
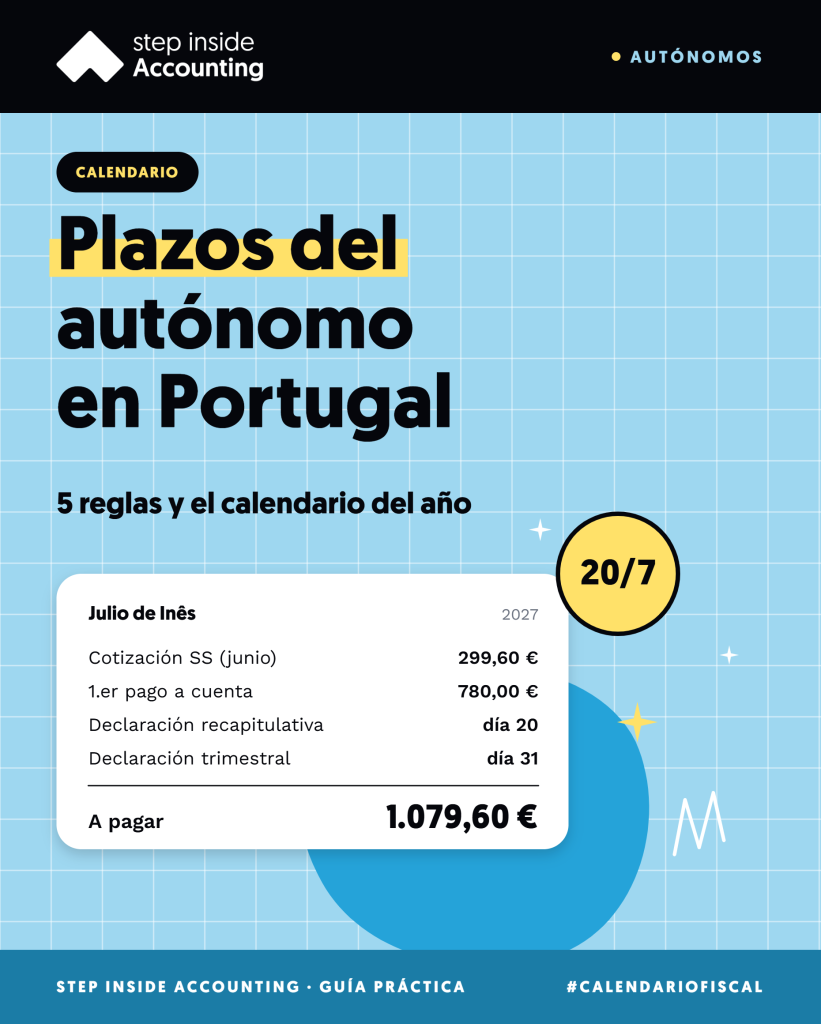
Emitir recibos verdes es la parte fácil. Lo que da trabajo son los plazos: Hacienda (Finanças) y Seguridad Social, todos los meses, todos los trimestres y todos los años. Lo hemos reunido todo en un solo lugar, con el calendario