


- Blog Post
- Step Inside Accounting, Trabajador autónomo
¿Acto aislado o abrir actividad? 5 reglas para decidir antes de emitir la factura
Step Inside Accounting · Guía práctica
#StepInsideAccounting
1. Entienda qué es un acto aislado y cuándo puede usarlo
Un acto aislado es una prestación de servicios o una venta realizada de forma ocasional por quien no tiene actividad abierta: una formación impartida una vez, un proyecto de diseño para una empresa, una consultoría puntual. No hay un importe máximo: lo que cuenta es que sea una operación única, sin intención de repetirla.
Solo puede usarlo si:
- no tiene actividad abierta en Finanças;
- es realmente una operación ocasional;
- no ha cesado una actividad ese año ni el año anterior.
2. Emítalo en el Portal das Finanças
El acto aislado se emite en el Portal das Finanças, en Cidadãos > Faturas e Recibos Verdes > Emitir, igual que un recibo verde normal. Elige el tipo de documento –factura, factura-recibo o recibo– e indica que se trata de un acto aislado.
Necesita los datos del cliente (nombre y NIF), la descripción del servicio y el importe. Si hay IVA que pagar, el Portal genera el documento de pago en el momento en que emite el acto aislado.
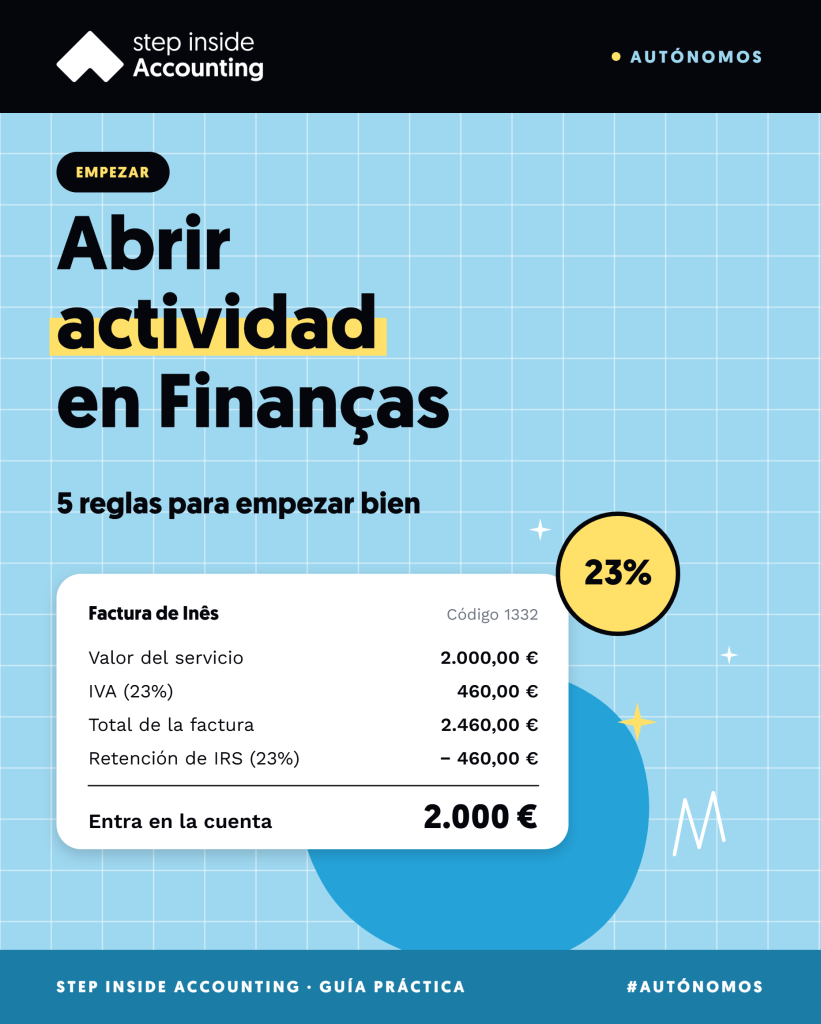
3. IVA: aquí no hay exención de 15.000 €
Este es el punto que más sorprende: el acto aislado no se beneficia de la exención de IVA hasta 15.000 €. Si el servicio se localiza en Portugal, cobra IVA (23% en el continente), aunque el importe sea pequeño.
El IVA tiene que ingresarse al Estado antes de que termine el mes siguiente al de la emisión, con el documento de pago que generó el Portal. Acuerde el precio con el cliente teniendo esto en cuenta: si pacta «1.000 €» sin hablar del IVA, puede ser usted quien pague la diferencia.
4. IRS y Seguridad Social: lo que cambia (y lo que no)
El importe del acto aislado es rendimiento del trabajo autónomo y se incluye en la declaración del IRS del año siguiente, en el Anexo B. Si el cliente tiene contabilidad organizada, puede tener que retener IRS; como el importe queda por debajo de 15.000 €, puede indicar la dispensa de retención al emitirlo. Si es su único ingreso del año y queda por debajo de cuatro veces el IAS (el indicador de referencia de las ayudas sociales, que en 2026 es de 537,13 €), puede que ni siquiera tenga que presentar la declaración.
El acto aislado no se beneficia de la reducción del coeficiente que existe al inicio de actividad. Aun así, puede ser la mejor opción si empezó a trabajar a final de año. Si abre actividad en noviembre o diciembre, gasta el primer año de la reducción con muy poca facturación. Si emite un acto aislado por ese trabajo y abre actividad en enero, aprovecha la reducción durante un año completo.
En la Seguridad Social, por regla general, el acto aislado no da lugar a cotizaciones. La excepción es el trabajo hecho para su empleador o para una empresa del mismo grupo: en ese caso, hay cotizaciones que pagar.
5. Sepa cuándo es mejor abrir actividad
Una segunda operación en el mismo año natural ya obliga a abrir actividad. Usar actos aislados de forma repetida para evitar ese paso es un riesgo real: Finanças puede tratarlo como una actividad no declarada, con IVA que regularizar y multas.
Abrir actividad suele compensar cuando:
- ya sabe que tendrá más trabajos, aunque sean espaciados;
- trabaja con clientes particulares y la exención de IVA hasta 15.000 € le hace más barato;
- es su primera actividad y quiere aprovechar la exención de Seguridad Social y la reducción del IRS del inicio;
- quiere facturar con regularidad, sin decidir caso por caso.
Ejemplo
Pedro trabaja por cuenta ajena y, en marzo, hace una web para una empresa con contabilidad organizada por 1.000 €. No tiene actividad abierta y no cuenta con repetir, así que emite un acto aislado:
- valor del servicio: 1.000 €
- IVA (23%): 230 €
- total de la factura: 1.230 €
- retención de IRS: 0 € (indica la dispensa, porque el importe queda por debajo de 15.000 €)
- IVA que ingresar al Estado: 230 €, antes de que termine abril
Al año siguiente, declara los 1.000 € en el Anexo B del IRS. No paga Seguridad Social, porque la empresa no es su empleador. Si en septiembre le piden otra web, ya no puede emitir un nuevo acto aislado: tiene que abrir actividad.
Consejo del equipo
Antes de emitir un acto aislado, pregúntese si de verdad es un trabajo único. Si existe la posibilidad de repetir, hable con nosotros y comparamos los dos escenarios: muchas veces, abrir actividad desde el principio sale más barato y le ahorra una corrección más adelante.
¿Quiere que nos encarguemos por usted?
Empresas
Contabilidad mensual
Contabilidad, obligaciones fiscales y salarios de los socios gerentes en un solo lugar.
250 € + IVA / mes
Autónomos
Recibos verdes sin estrés
Declaraciones, IVA y Seguridad Social gestionados por quien conoce el régimen por dentro.
desde 80 € + IVA / mes
Este artículo es meramente informativo y no sustituye el asesoramiento profesional. Los importes y las reglas son los vigentes en la fecha de publicación y pueden cambiar.
Explore más recursos
Compártalo con quien lo necesite
¿Quiere saber más? Explore los demás recursos de Step Inside Accounting
- Blog Post
- Step Inside Accounting, Trabajador autónomo
- Blog Post
- Step Inside Accounting, Trabajador autónomo
- Blog Post
- Step Inside Accounting, Trabajador autónomo