Falhou um prazo? 5 regras para pagar a coima mais baixa possível

Atrasar uma declaração ou um pagamento acontece. O que faz a diferença é o que se faz a seguir: quem regulariza por iniciativa própria, antes de as Finanças atuarem, paga uma fração da coima, e às vezes não paga nada.

Step Inside Accounting · Guia prático

#StepInsideAccounting

1. Primeiro, regularize

A redução da coima só vale se a situação ficar resolvida: entregar a declaração em falta ou pagar o imposto em atraso, com os juros. Sem isso, não há redução.

Quando a falha foi uma declaração entregue tarde, entregar a declaração já conta como pedido de redução. As Finanças enviam depois a notificação com a coima reduzida para pagar.

2. Antes de as Finanças atuarem: 12,5% do mínimo

Se regularizar antes de haver um auto de notícia, uma denúncia ou uma inspeção, a coima desce para 12,5% do mínimo legal, calculado sempre como se a falha tivesse sido por negligência. A coima reduzida nunca fica abaixo de 25 €.

Há duas condições: pagar a coima reduzida nos 30 dias seguintes à notificação e ter a situação regularizada nesse mesmo prazo. Se falhar, abre-se o processo de contraordenação.

Exemplo

A empresa pagou 2.000 € de IVA fora de prazo. Para uma empresa, a coima mínima por pagamento atrasado é de 20% do imposto, ou seja, 400 €. Se regularizar por iniciativa própria, paga 50 € (12,5% de 400 €), mais os juros do atraso.

3. Primeira falha em cinco anos: pode não haver coima

Se, nos cinco anos anteriores, a empresa não tiver sido condenada por infrações tributárias, nem tiver beneficiado de dispensa ou de coima reduzida, o sistema pode dispensar a coima automaticamente.

Também se pode pedir a dispensa quando a falha não causou prejuízo ao Estado e já está regularizada. Faz-se no prazo de defesa, que é de 30 dias a contar da notificação. Um imposto pago tarde conta sempre como prejuízo, por isso nesse caso esta dispensa não se aplica.

4. Durante uma inspeção, ainda há redução

Se a falha for detetada numa inspeção, ainda pode pedir a redução até ao fim do prazo para responder ao projeto de relatório. Nesse caso a coima fica em 50% do mínimo legal, desde que regularize a situação no prazo indicado.

Ainda é uma redução grande, mas é quatro vezes mais do que pagaria se tivesse regularizado antes.

5. Depois de aberto o processo, sobra pouco

Quando já há processo de contraordenação, é o chefe do serviço de finanças que fixa a coima. A empresa pode pagá-la em 15 dias com uma redução para 75% do valor fixado. Esse valor nunca fica abaixo do mínimo legal e paga ainda as custas do processo.

Em alternativa, tem 30 dias para pagar o valor total ou recorrer para o tribunal tributário. Se não pagar nem recorrer, a coima segue para execução fiscal.

Exemplo

No caso dos 2.000 € de IVA, se a empresa esperar pelo processo, a coima é fixada em pelo menos 400 €. Mesmo pagando nos 15 dias, paga pelo menos 400 € mais custas, em vez dos 50 € que pagaria se tivesse regularizado logo.

Dica da equipa

Se perceber que falhou um prazo, diga-nos no próprio dia. Quanto mais cedo regularizarmos, menor é a coima. Muitas vezes fica tudo resolvido com 25 € ou 50 €.

Quer que tratemos disto por si?

Empresas

Contabilidade mensal

Contabilidade, obrigações fiscais e salários dos sócios-gerentes num só lugar.

250 € + IVA / mês

business@stepinsideaccounting.com

Trabalhadores independentes

Recibos verdes sem stress

Declarações, IVA e Segurança Social tratados por quem conhece o regime por dentro.

desde 80 € + IVA / mês

self-employee@stepinsideaccounting.com


Este artigo tem caráter informativo e não dispensa aconselhamento profissional. Os valores e as regras são os que estão em vigor à data de publicação e podem ser alterados.

Explore mais recursos
Partilhe com quem precisa

Quer saber mais? Explore os outros recursos da Step Inside Accounting

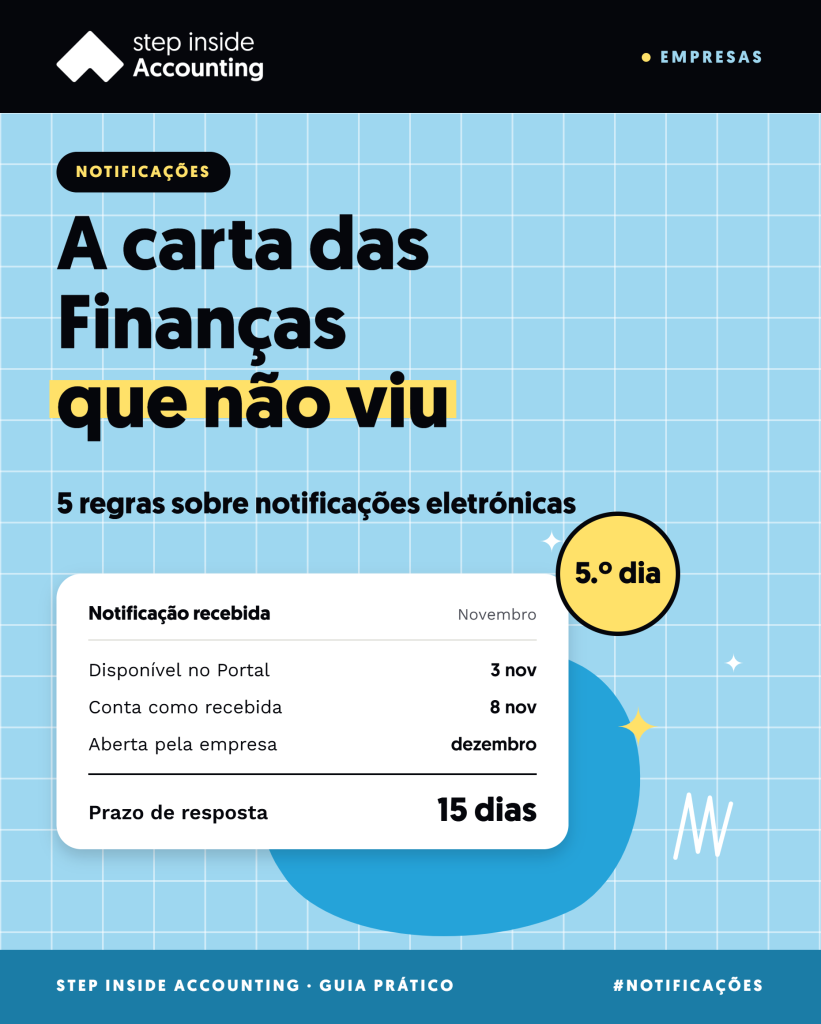
As Finanças e a Segurança Social já não enviam cartas em papel às empresas. As notificações chegam por via eletrónica e contam como recebidas ao fim de poucos dias, quer as abra quer não. Um aviso esquecido pode significar uma
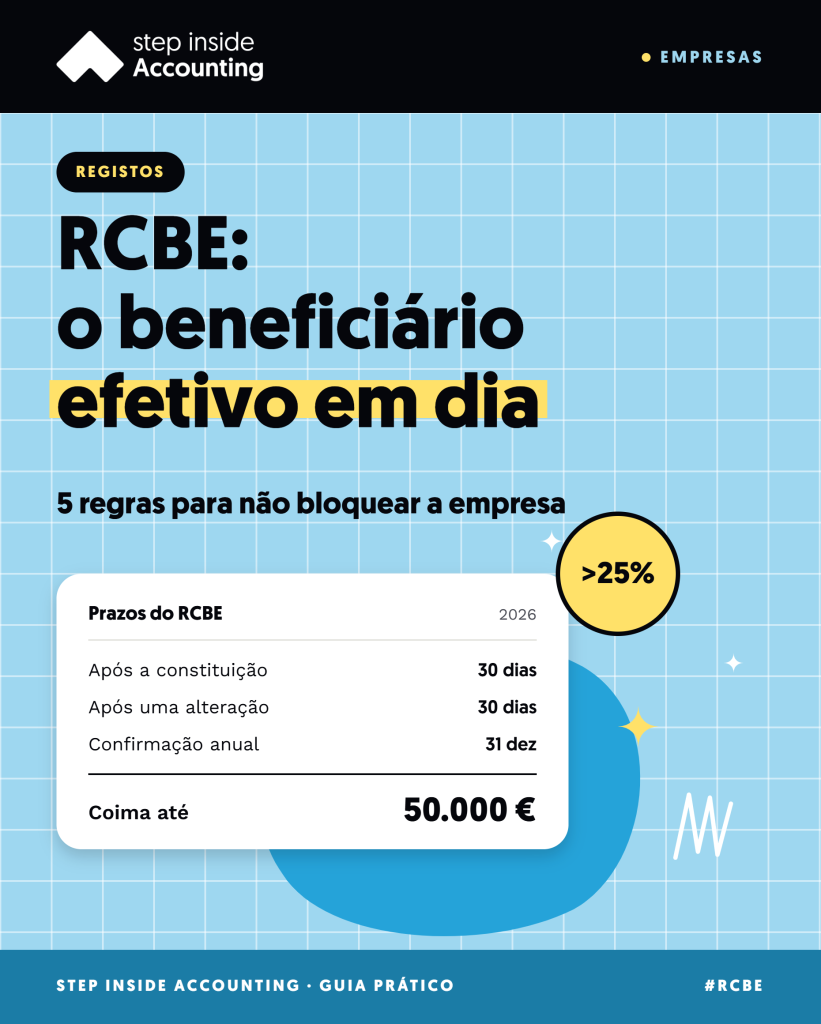
O RCBE identifica as pessoas que, no fim da linha, são donas da empresa ou a controlam. Tem de estar sempre atualizado: uma alteração não comunicada impede a empresa de distribuir lucros e de contratar com o Estado, e pode
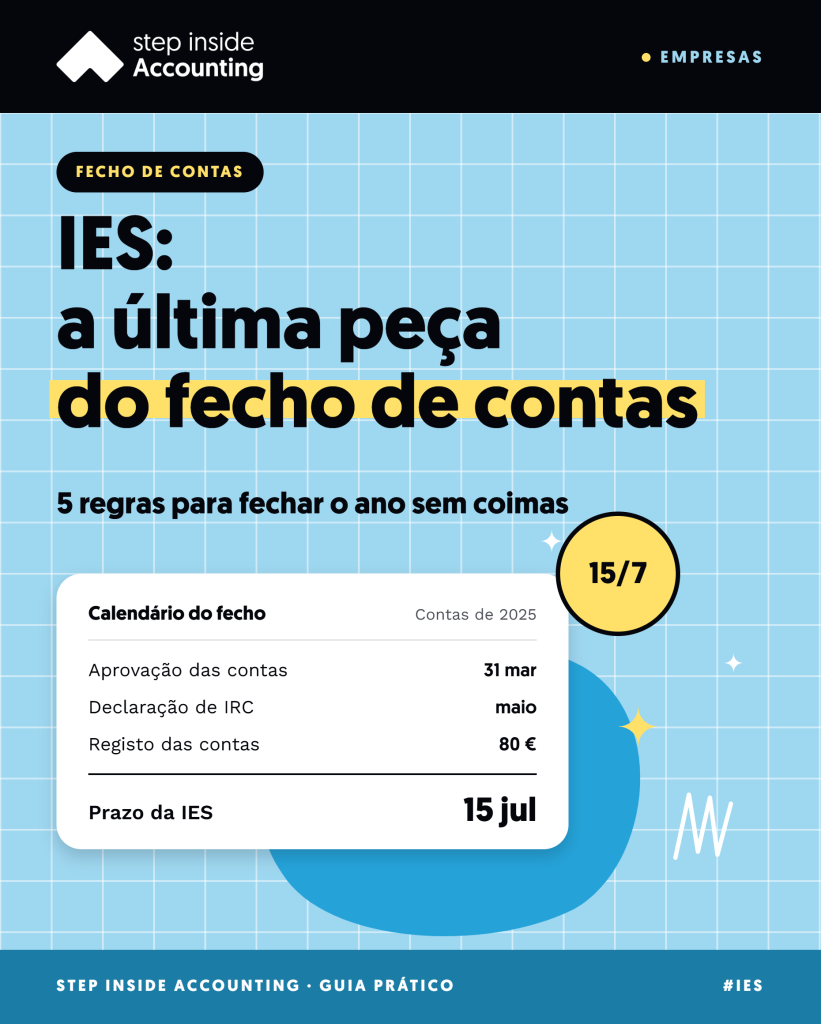
A IES é a última peça do fecho de contas: uma única declaração que entrega as contas da empresa às Finanças, ao Registo Comercial, ao INE e ao Banco de Portugal. Tem de ser entregue até 15 de julho, mesmo