


- Blog Post
- Step Inside Accounting, Trabajador autónomo
Seguridad Social con recibos verdes: 5 reglas para saber cuándo empieza a pagar y cuánto
Step Inside Accounting · Guía práctica
#StepInsideAccounting
1. En los primeros 12 meses no paga
Cuando abre actividad como autónomo por primera vez, solo empieza a cotizar en el 12.º mes después del inicio. Si abrió la actividad en marzo de 2026, la primera cotización es la de marzo de 2027. Durante ese periodo no paga nada, pero tampoco tiene la protección social de un autónomo. Si lo desea, puede pedir empezar antes.
La exención es solo para la primera vez. Si ya tuvo actividad abierta y la vuelve a abrir, por regla general la obligación vuelve de inmediato.
2. La base es una parte de lo que factura, trimestre a trimestre
Las cotizaciones no se calculan sobre todo lo que factura, sino sobre el rendimiento relevante:
- el 70% de lo que factura por prestaciones de servicios;
- el 20% de lo que factura por ventas de bienes y por hostelería y restauración.
Cada tres meses, declara lo que facturó en el trimestre anterior. La Seguridad Social calcula el rendimiento relevante de ese trimestre y lo divide entre tres: esa es la base mensual de los tres meses siguientes. Le explicamos la declaración en el artículo sobre la declaración trimestral. En la contabilidad organizada, la base es el beneficio imponible del año anterior.
3. El tipo es del 21,4%, con un mínimo de 20 €
Sobre la base mensual se aplica el tipo del 21,4% (25,2% para empresarios individuales). Hay dos límites:
- si no facturó nada, o el cálculo da menos de 20 €, paga 20 € al mes, salvo que esté exento;
- la base mensual no supera 12 veces el IAS, es decir, 6.445,56 € en 2026 (el IAS de 2026 es de 537,13 €).
Paga cada mes, entre los días 10 y 20 del mes siguiente, con la referencia de la Segurança Social Direta o por domiciliación bancaria.
4. Puede ajustar la base un 25% al alza o a la baja
Cada vez que presenta la declaración trimestral, puede pedir que el rendimiento relevante sea hasta un 25% más alto o más bajo, en tramos del 5%.
- Bajarlo alivia la tesorería, pero reduce la protección: la prestación por enfermedad, la de parentalidad y la futura pensión se calculan sobre lo que cotiza.
- Subirlo aumenta la protección, por ejemplo, antes de un permiso parental.
Quien también trabaja por cuenta ajena no puede hacer este ajuste.
5. Conozca las exenciones y el caso del cliente principal
Además de los primeros 12 meses, puede estar exento de cotizar:
- si también trabaja por cuenta ajena, para entidades distintas y sin relación de grupo, con un salario de al menos 1 IAS (537,13 €) y un rendimiento relevante medio como autónomo inferior a 4 IAS (2.148,52 € al mes). Por encima de ese importe, cotiza solo sobre el exceso;
- si es pensionista de jubilación o de invalidez y la actividad es compatible con la pensión.
Si más del 50% de lo que factura en un año procede de un único cliente, ese cliente también cotiza: el 7% de lo que le pagó, o el 10% si la dependencia supera el 80%. No sale de su bolsillo, pero conviene que el cliente lo sepa.
Ejemplo
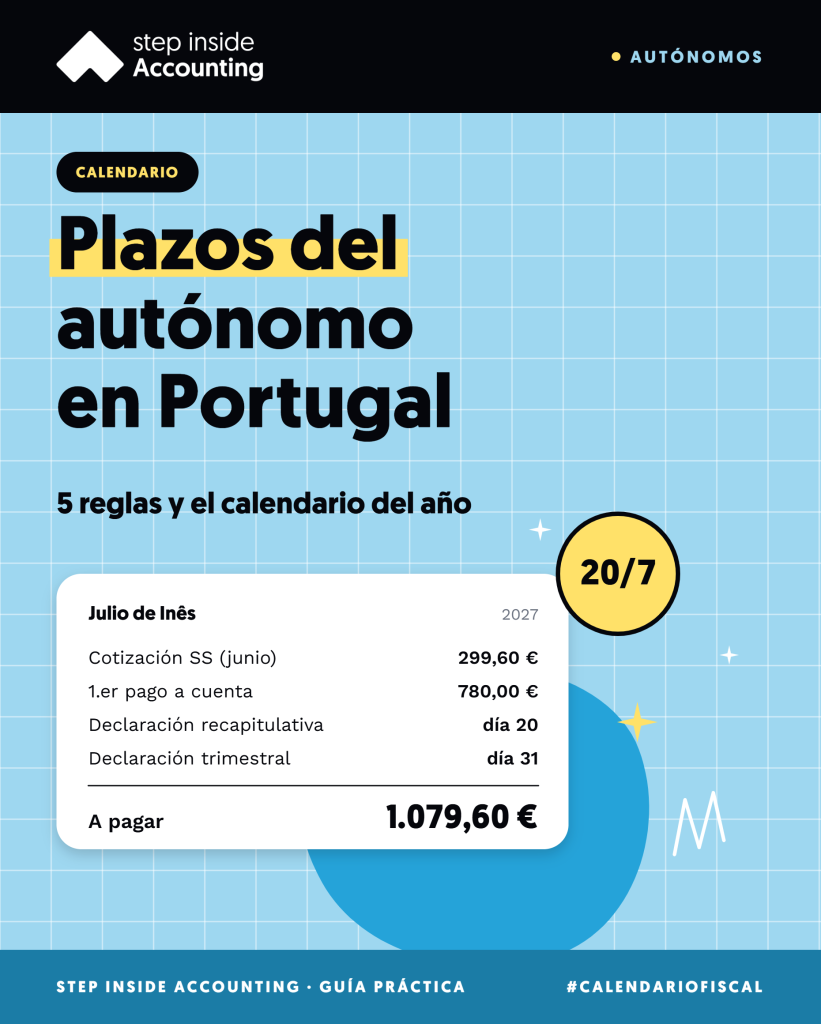
Ana es diseñadora, abrió su actividad en enero de 2026 y empieza a cotizar en enero de 2027. De enero a marzo de 2027 factura 6.000 €. En abril presenta la declaración trimestral:
- rendimiento relevante del trimestre: 4.200 € (70% de 6.000 €);
- base mensual: 1.400 € (4.200 € ÷ 3);
- cotización mensual: 299,60 € (21,4% de 1.400 €).
Ana paga 299,60 € por cada uno de los meses de abril, mayo y junio, hasta el día 20 del mes siguiente. Si pide bajar la base un 25%, la base queda en 1.050 € y la cotización en 224,70 € al mes.
Consejo del equipo
En el primer año sin cotizaciones, reserve alrededor del 15% de lo que factura por servicios: es aproximadamente lo que pagará cuando termine la exención. Así, la primera cotización no será un golpe y, si también trabaja por cuenta ajena, compruebe con nosotros que su exención está registrada.
¿Quiere que nos encarguemos por usted?
Empresas
Contabilidad mensual
Contabilidad, obligaciones fiscales y salarios de los socios gerentes en un solo lugar.
250 € + IVA / mes
Autónomos
Recibos verdes sin estrés
Declaraciones, IVA y Seguridad Social gestionados por quien conoce el régimen por dentro.
desde 80 € + IVA / mes
Este artículo es meramente informativo y no sustituye el asesoramiento profesional. Los importes y las reglas son los vigentes en la fecha de publicación y pueden cambiar.
Explore más recursos
Compártalo con quien lo necesite
¿Quiere saber más? Explore los demás recursos de Step Inside Accounting
- Blog Post
- Step Inside Accounting, Empresas
- Blog Post
- Step Inside Accounting, Trabajador autónomo
- Blog Post
- Step Inside Accounting, Trabajador autónomo