Clientes fora da UE: 5 regras para faturar sem IVA (e quando não pode)
Blog Post
Step Inside Accounting, Empresas
Clientes fora da UE: 5 regras para faturar sem IVA (e quando não pode)
Faturar a um cliente nos EUA, no Reino Unido ou no Brasil é cada vez mais comum, mesmo para pequenas empresas. Na maioria dos casos a fatura sai sem IVA português, mas depende de o cliente ser empresa ou particular, do tipo de serviço e de a fatura ter a menção certa.
Quando presta um serviço a uma empresa estabelecida fora da UE, o serviço não se considera feito em Portugal e a fatura sai sem IVA português. O cliente trata do imposto no país dele, se houver.
Para isso, tem de conseguir provar que o cliente é mesmo uma empresa: guarde o número fiscal estrangeiro, o contrato e, se possível, um certificado ou registo da empresa. Sem essa prova, o cliente pode ser tratado como particular.
2. Cliente particular: depende do serviço
Com particulares, a regra inverte-se: em geral, o serviço é tributado em Portugal, porque é onde está a sua empresa. Mas há serviços que, prestados a particulares fora da UE, também não pagam IVA português:
Consultoria, contabilidade, serviços jurídicos e engenharia.
Publicidade.
Tratamento de dados e fornecimento de informações.
Serviços prestados por via eletrónica, como software ou cursos online.
Se o seu serviço não está nesta lista, uma fatura a um particular fora da UE leva, em regra, IVA português.
3. As exceções que pagam sempre IVA português
Há serviços que pagam IVA em Portugal mesmo quando o cliente é uma empresa de fora da UE, porque estão ligados a um lugar:
Serviços ligados a imóveis em Portugal, como obras, mediação ou gestão de um apartamento.
Entradas em eventos, feiras ou formações presenciais em Portugal.
Restauração e transporte de pessoas em Portugal.
4. A fatura tem de explicar porque não tem IVA
Uma fatura sem IVA tem sempre de dizer porquê. Nos serviços a empresas de fora da UE, use uma menção como “IVA – autoliquidação” ou “IVA – não localizado em Portugal”, com o nome, a morada e o número fiscal do cliente.
Na venda de bens para fora da UE (exportação), a fatura leva a menção de isenção e a empresa tem de guardar a prova de que os bens saíram da UE, normalmente a declaração aduaneira de exportação.
5. Sem IVA não quer dizer sem imposto
A fatura sem IVA continua a ser rendimento da empresa e conta para o lucro, que paga IRC. E a empresa mantém o direito de deduzir o IVA das despesas ligadas a estas vendas, como se as fizesse em Portugal.
Como há IVA a deduzir e pouco ou nenhum IVA a liquidar, estas empresas ficam muitas vezes com IVA a recuperar (veja o artigo sobre o reembolso de IVA).
Exemplo
A sua empresa faz uma consultoria de 5.000 € a uma empresa americana. A fatura sai sem IVA, com a menção certa. No mesmo trimestre comprou um computador de 1.000 € + 230 € de IVA. Como não tem IVA a liquidar, fica com 230 € de IVA a recuperar, e os 5.000 € contam para o lucro da empresa.
Dica da equipa
Antes de faturar a um cliente novo de fora da UE, diga-nos se é empresa ou particular e que serviço vai prestar. A resposta muda a fatura, e corrigir depois dá mais trabalho do que confirmar antes.
Quer que tratemos disto por si?
Empresas
Contabilidade mensal
Contabilidade, obrigações fiscais e salários dos sócios-gerentes num só lugar.
Este artigo tem caráter informativo e não dispensa aconselhamento profissional. Os valores e as regras são os que estão em vigor à data de publicação e podem ser alterados.
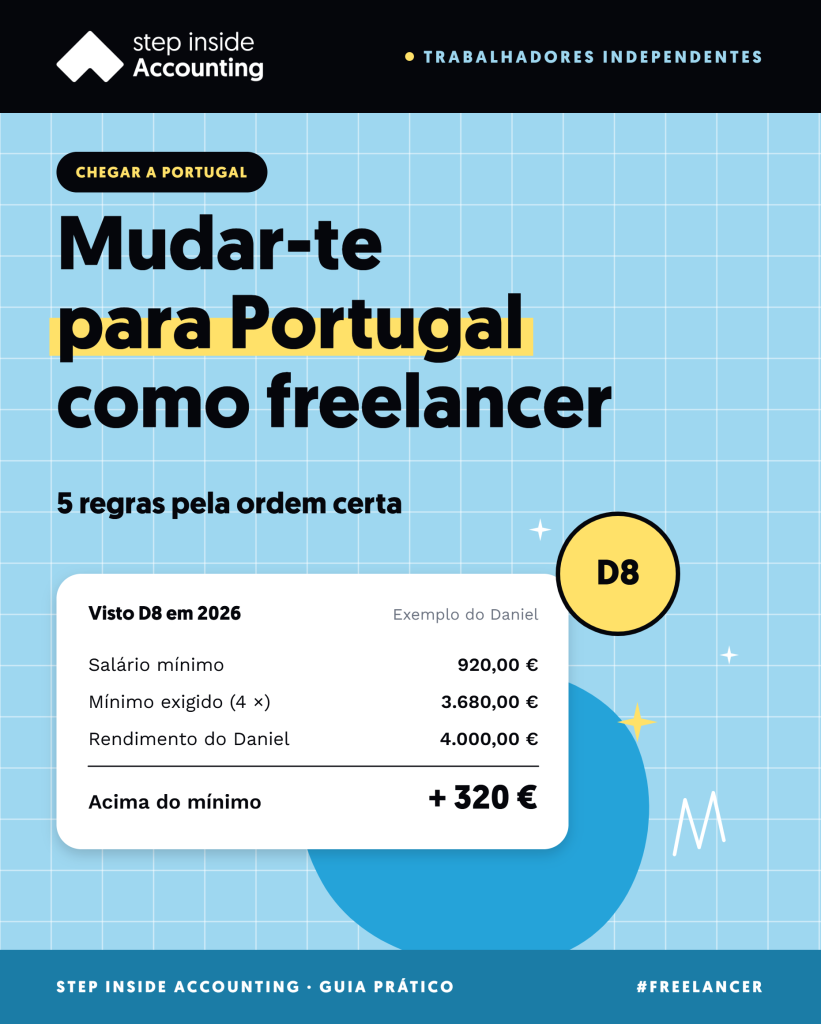
NIF, visto, conta bancária, NISS, atividade aberta, residência fiscal: quem se muda para Portugal para trabalhar por conta própria tem muito para tratar, e muitos passos dependem uns dos outros. Estas são as cinco regras para não ficares parado à
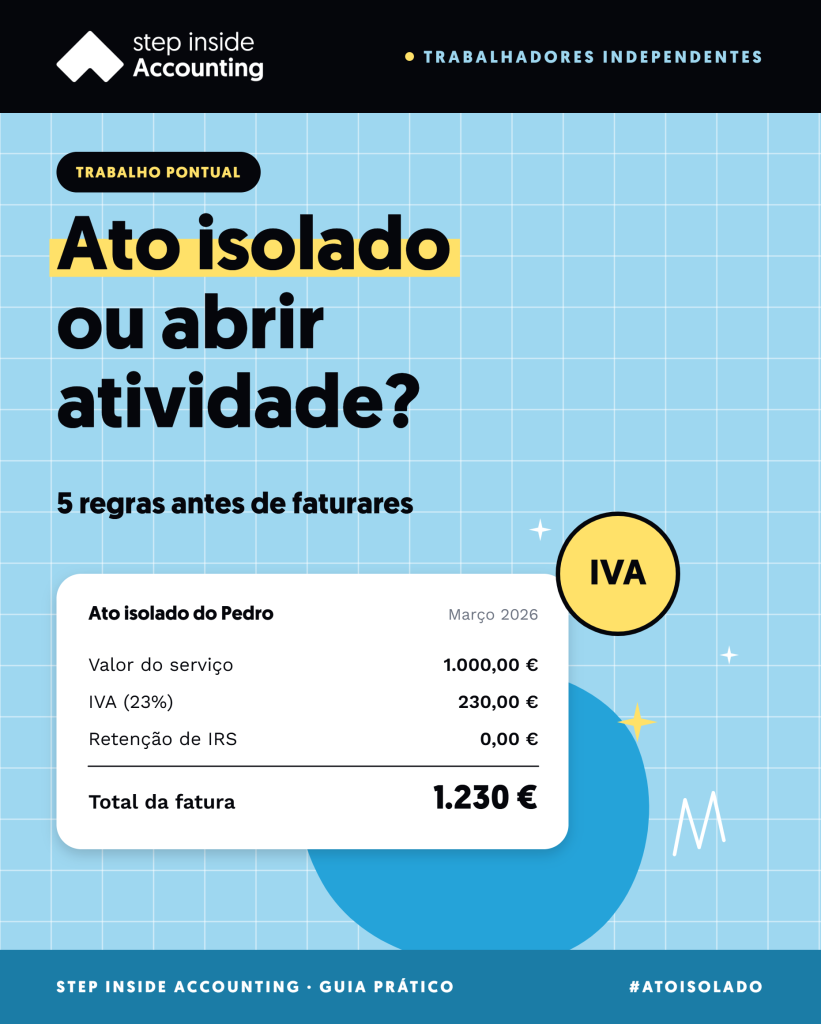
Se te pedem um trabalho pontual e não tens atividade aberta, o ato isolado permite faturá-lo sem te registares como trabalhador independente. Mas só serve para uma operação ocasional, e as regras de IVA, IRS e Segurança Social não são
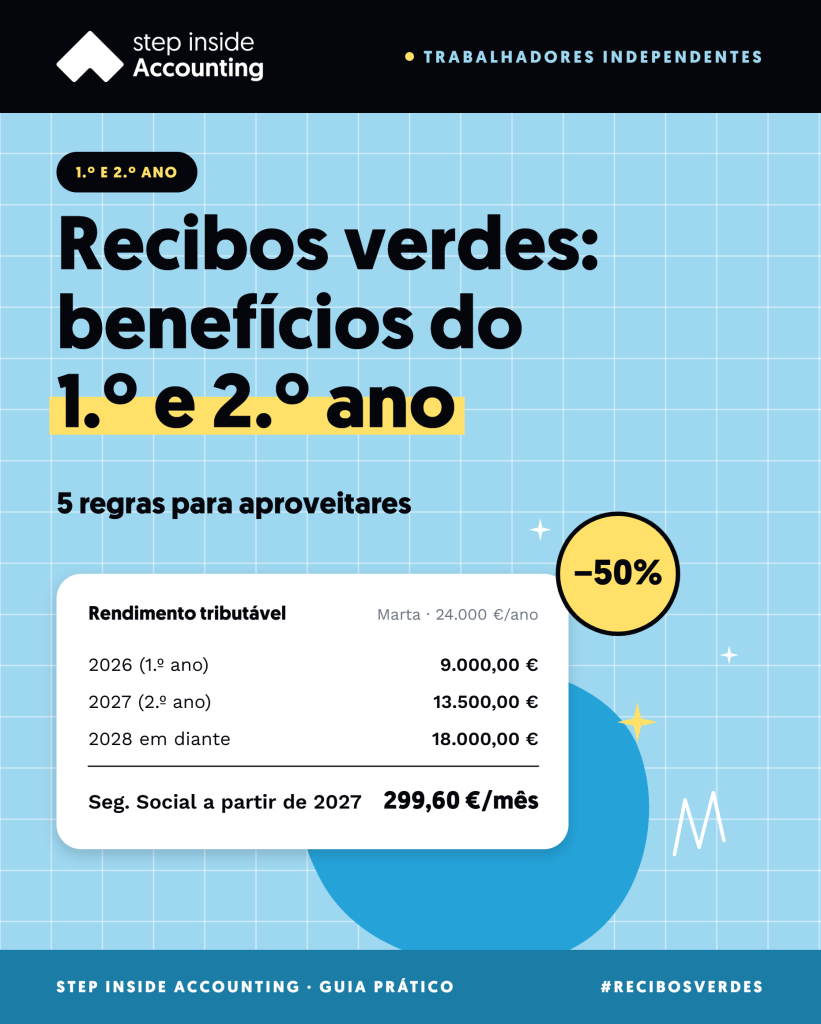
Quem começa como trabalhador independente paga menos nos primeiros tempos: não paga Segurança Social durante um ano, tem o IRS reduzido em dois anos fiscais e, em muitos casos, não cobra IVA. Mas cada benefício tem condições e uma data