


- Blog Post
- Step Inside Accounting, Trabalhador autónomo
Pagamentos por conta do IRS: 5 regras para não seres apanhado de surpresa
Step Inside Accounting · Guia prático
#StepInsideAccounting
1. Percebe o que são e quem os paga
Os pagamentos por conta são adiantamentos do IRS do próprio ano. Em vez de pagares o imposto todo de uma vez no acerto anual, entregas uma parte ao longo do ano, em três prestações. Não são um imposto a mais: tudo o que pagas é descontado quando entregas a declaração de IRS.
Pagam-nos os trabalhadores independentes e os empresários em nome individual, no regime simplificado ou com contabilidade organizada. Mas só há pagamentos por conta quando, há dois anos, tiveste rendimentos como independente e o IRS desse ano não ficou todo coberto pelas retenções na fonte. Por isso:
- no ano em que abres atividade e no seguinte, em regra, não há pagamentos por conta;
- se os teus clientes retêm IRS em todas as faturas, o valor pode ser baixo ou nem existir;
- se trabalhas sobretudo com clientes estrangeiros, com particulares ou com dispensa de retenção, é muito provável que tenhas de pagar.
2. Sabe como se calcula o valor
O cálculo usa os dados do teu IRS de há dois anos: os pagamentos por conta de 2027, por exemplo, são calculados com o IRS de 2025. A conta faz-se assim:
- parte-se do IRS apurado nesse ano, depois das deduções (despesas gerais familiares, saúde, educação, dependentes), mas antes de descontar as retenções;
- fica-se só com a parte que corresponde ao rendimento como trabalhador independente – se também tinhas salário, por exemplo, só conta a proporção do rendimento como independente;
- descontam-se as retenções que os teus clientes te fizeram nesse ano;
- ao resultado aplica-se 65%.
O valor final divide-se em três prestações iguais, arredondadas para o euro seguinte. Se a prestação for inferior a 50 €, não tens de a pagar.
3. Marca os prazos: julho, setembro e dezembro
Os três pagamentos fazem-se até ao dia 20 de julho, de setembro e de dezembro. Quando o dia 20 calha num fim de semana ou feriado, o prazo passa para o dia útil seguinte – em 2026, o último pagamento vai até 21 de dezembro, porque o dia 20 é domingo.
O valor aparece na nota de liquidação do IRS de há dois anos, e as Finanças enviam o documento de pagamento no mês anterior a cada prazo. Também o encontras no Portal das Finanças, em Pagamentos, em Pagamentos a decorrer: aí estão as referências para pagares por Multibanco, homebanking ou MB WAY. Se falhares um prazo, podem ser aplicados juros e uma coima, por isso põe as três datas na agenda.
4. Se o teu rendimento baixou, podes reduzir ou deixar de pagar
Como o cálculo olha para o passado, pode não corresponder ao teu ano atual – por exemplo, se faturaste muito há dois anos e este ano perdeste clientes. Nesses casos, podes:
- deixar de pagar, se as retenções que já te fizeram este ano, somadas aos pagamentos por conta que já fizeste, chegarem para cobrir o IRS que prevês pagar no ano;
- reduzir uma prestação, quando ela for maior do que a diferença entre o IRS que prevês e o que já pagaste;
- deixar de pagar, se cessaste a atividade e deixaste de ter rendimentos como independente.
A decisão é tua, mas tem risco. Se, no acerto do IRS, se vir que, por causa da redução, ficou por pagar mais de 20% do que devias ter pago, há juros compensatórios. Faz a estimativa com números reais antes de decidires.
5. O que pagaste é descontado no acerto do IRS
Na declaração anual de IRS, os pagamentos por conta somam-se às retenções na fonte e são descontados ao imposto do ano:
- se pagaste mais do que o imposto final, recebes o reembolso da diferença;
- se pagaste menos, pagas o que falta.
Os pagamentos por conta não aumentam o teu IRS: só mudam o momento em que o pagas. O que pesa é a tesouraria – três pagamentos no segundo semestre, numa altura em que também podes ter IVA e Segurança Social para pagar.
Exemplo
A Joana é designer, está no regime simplificado e trabalha sobretudo para clientes estrangeiros, que não fazem retenção. Em 2025, o único rendimento dela foi como trabalhadora independente:
- IRS apurado em 2025, depois das deduções: 4.200 €
- retenções feitas pelos clientes portugueses em 2025: 600 €
- base do cálculo: 4.200 € − 600 € = 3.600 €
- pagamentos por conta de 2027 (65% de 3.600 €): 2.340 €
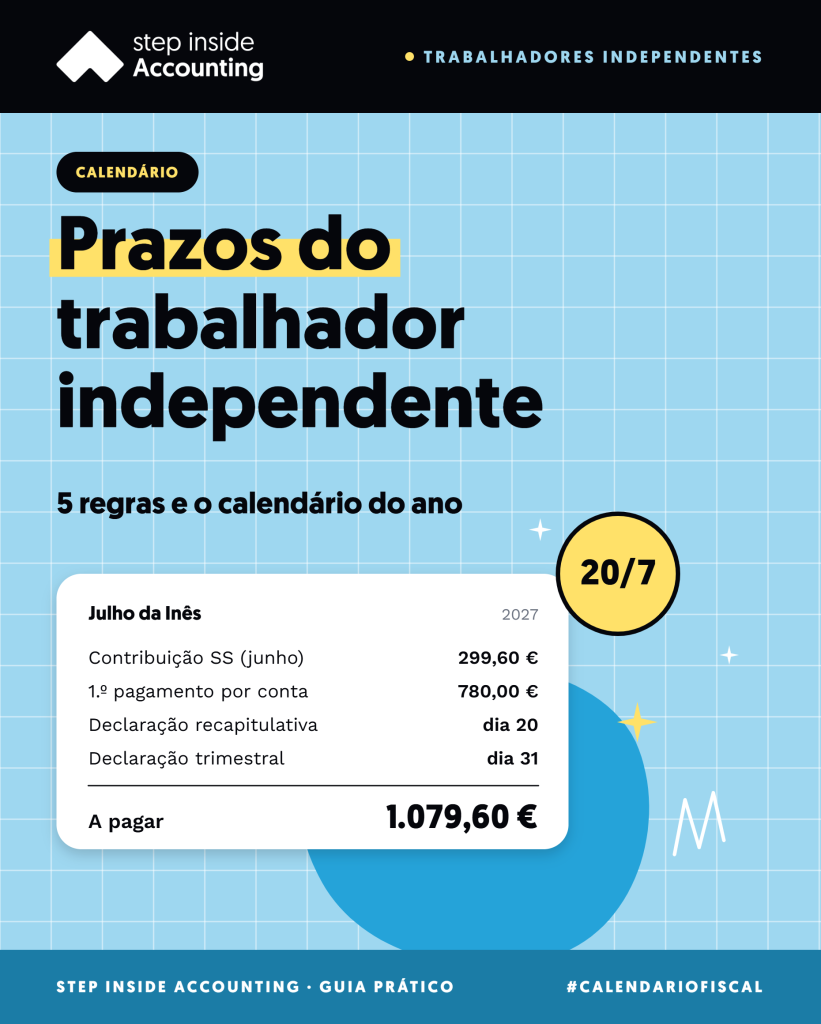
- cada prestação: 780 €, até 20 de julho, 20 de setembro e 20 de dezembro de 2027
Em 2027, a Joana perde dois clientes e prevê que o IRS do ano fique em 1.500 €, sem retenções. Depois de pagar as prestações de julho e setembro (1.560 €), já cobriu o imposto previsto, por isso pode deixar de pagar a de dezembro. No acerto do IRS de 2027, entregue em 2028, recebe 60 € de reembolso (1.560 € − 1.500 €).
- Se, em 2025, a Joana também tivesse um salário e o rendimento como independente fosse 40% do rendimento total, só contava 40% do IRS. Com um IRS de 6.000 €, a base seria 1.800 € (40% de 6.000 € = 2.400 €, menos 600 € de retenções) e os pagamentos por conta 1.170 € (65%): três prestações de 390 €.
Dica da equipa
Quando chegar o primeiro documento de pagamento, em junho, revê connosco o valor face ao que estás a faturar este ano. Se o rendimento baixou, fazemos a estimativa e dizemos-te se podes reduzir ou saltar uma prestação sem risco de juros. Se subiu, os pagamentos por conta não chegam: põe de lado, todos os meses, uma parte do que recebes para o acerto.
Quer que tratemos disto por si?
Empresas
Contabilidade mensal
Contabilidade, obrigações fiscais e salários dos sócios-gerentes num só lugar.
250 € + IVA / mês
Trabalhadores independentes
Recibos verdes sem stress
Declarações, IVA e Segurança Social tratados por quem conhece o regime por dentro.
desde 80 € + IVA / mês
Este artigo tem caráter informativo e não dispensa aconselhamento profissional. Os valores e as regras são os que estão em vigor à data de publicação e podem ser alterados.
Explore mais recursos
Partilhe com quem precisa
Quer saber mais? Explore os outros recursos da Step Inside Accounting
- Blog Post
- Empresas, Step Inside Accounting
- Blog Post
- Step Inside Accounting, Trabalhador autónomo
- Blog Post
- Step Inside Accounting, Trabalhador autónomo