


Deduções específicas vs deduções à coleta no IRS: qual é a diferença?
O IRS português tem dois tipos muito diferentes de “deduções”, e são muitas vezes confundidos. As deduções específicas reduzem o rendimento de cada categoria. As deduções à coleta reduzem o próprio imposto. Atuam em fases diferentes do cálculo — e as segundas só se aplicam aos rendimentos tributados às taxas progressivas. Explicamos como se distinguem.
Deduções à coleta no IRS: o que são e quais os limites
Quando em Portugal se fala em “receber dinheiro de volta” no IRS, fala-se normalmente das deduções à coleta. Ao contrário das deduções ao rendimento, estas são subtraídas diretamente ao imposto calculado — cada euro conta por inteiro. Explicamos o que podes deduzir e os limites para os rendimentos de 2026.
Não residentes que vendem ações portuguesas: a isenção de mais-valias (artigo 27.º do EBF)
Se vives fora de Portugal e vendes com lucro ações ou outros valores mobiliários de empresas portuguesas, podes não dever qualquer imposto em Portugal. O artigo 27.º do Estatuto dos Benefícios Fiscais (EBF) isenta muitas mais-valias obtidas por não residentes — mas com exceções importantes. Explicamos como funciona.
Não residentes em Portugal: quando não precisas de entregar a declaração de IRS (taxas liberatórias vs taxas especiais)
Se vives no estrangeiro mas recebes rendimentos de Portugal — um salário, dividendos, juros ou uma pensão — precisas de entregar uma declaração de IRS portuguesa? Muitas vezes, não: quando o imposto retido em Portugal é liberatório (definitivo), não há mais nada a fazer. Mas quando o rendimento está sujeito a uma taxa especial, tens de entregar a declaração. Perceber a diferença é a chave.
Taxas progressivas vs taxas especiais no IRS: que rendimentos são tributados a que taxa?
O IRS português tem dois tipos de taxas: as taxas progressivas, que aumentam com o rendimento (de 12,5% a 48%), e as taxas especiais, como 28% ou 25%. Alguns rendimentos são sempre tributados às taxas progressivas. Outros são tributados por defeito a uma taxa fixa — mas podes optar por englobá-los. Explicamos como os distinguir.
A taxa adicional de solidariedade no IRS: o que é e quando se aplica
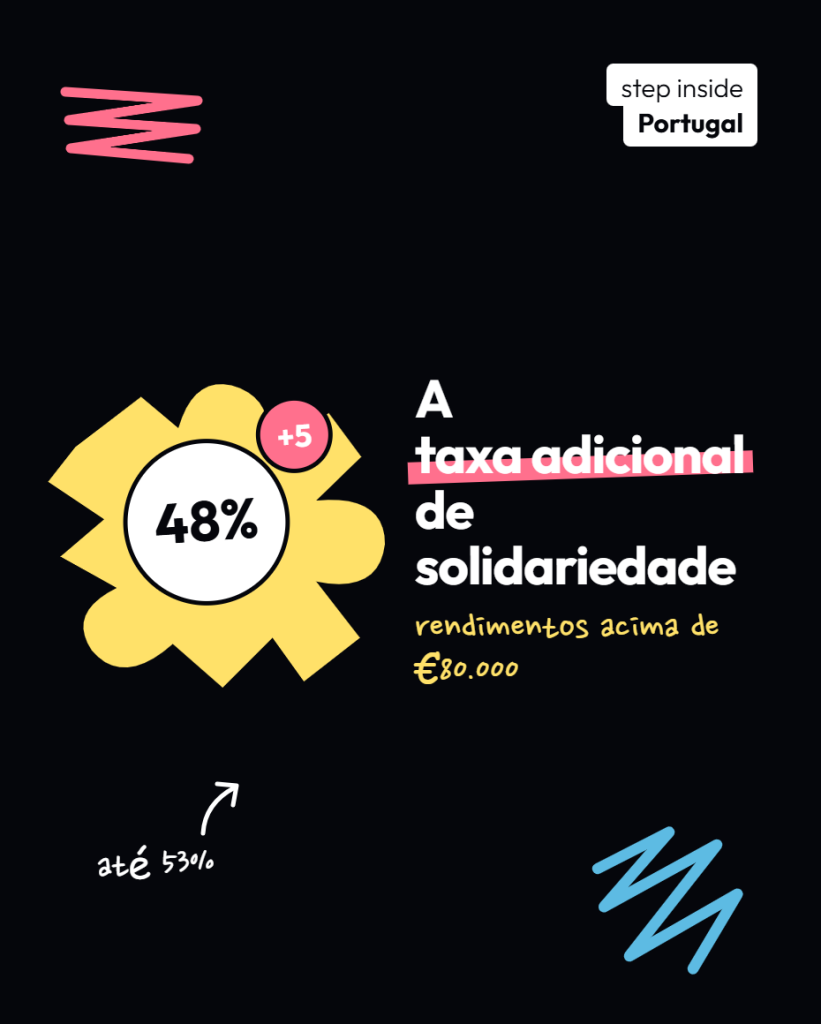
A taxa máxima de IRS em Portugal é de 48% — mas, para rendimentos muito elevados, há uma camada adicional: a taxa adicional de solidariedade. Só afeta o rendimento coletável acima de €80.000, mas pode elevar a taxa marginal até 53%. Explicamos como funciona.
O mínimo de existência no IRS explicado
Portugal protege os rendimentos mais baixos do IRS através do mínimo de existência. Se os teus rendimentos forem sobretudo do trabalho ou de pensões e não excederem um valor de referência — €12.880 em 2026 — em regra não pagas IRS. Acima disso, o benefício vai diminuindo gradualmente. Explicamos como funciona.
A declaração de IRS em Portugal: quem tem de entregar, prazos, IRS automático e dispensas
Todas as primaveras, os contribuintes em Portugal entregam a declaração de IRS (Modelo 3) relativa ao ano anterior. Se acabaste de te mudar, vais querer saber: tenho de entregar? Quando? Posso usar o IRS automático? Estou dispensado? Os artigos 57.º a 61.º do Código do IRS respondem a estas questões. Fica com uma visão prática.
Divergência de valores nas mais-valias (artigo 52.º do CIRS): quando a AT pode corrigir o preço de venda
Vais vender participações numa sociedade por um preço baixo — ou por um valor simbólico? Nos termos do artigo 52.º do Código do IRS, a AT pode corrigir o valor de realização declarado para efeitos de mais-valias quando tenha fundadas razões para crer que não corresponde ao valor real da transação. É uma norma antiabuso especialmente relevante na venda de quotas e ações não cotadas. Explicamos como funciona.
Mais-valias com entidades relacionadas em Portugal: o princípio de plena concorrência no IRS
Vais vender um imóvel à tua própria empresa? Transferir participações para a empresa de um familiar? Quando uma pessoa singular vende bens a uma entidade relacionada, o preço não pode ser simplesmente o que convém às partes. Desde 2024, o n.º 11 do artigo 43.º do Código do IRS diz expressamente que as mais e menos-valias nestas operações têm de seguir as regras dos preços de transferência: as condições têm de ser as mesmas que entre partes independentes. Explicamos o que isso significa.